AI関連株・マーケット
2026年8月27日
今日の要点
アントロピックがIPOで30兆ドル市場を提唱する一方、パランティアCEOは「AI主権」を強調し、AI関連株のテーマは拡大を続けています。ナスダック100ではビッグテックを超えるAIブームが続き、ServiceNowは2026年までにAI収益15億ドル到達が見込まれる一方、RDDT株はS&P500除外で急落するなど銘柄選別が鮮明です。アリスト・ネットワークスはAIデータセンターの政治リスクを織り込んだ割安感が指摘されており、投資家は個別企業のAI収益化の実態を重視すべき局面にあります。
主要ニュース
- 1
Anthropic、IPOで30兆ドル市場を提唱へ
Wall Street Journalによると、2兆ドルのIPOに近づいているとされるAnthropicは、投資家に対し、その総獲得可能市場(TAM)が30兆ドル以上に上ると説明する予定だ。 この数字は中国のGDPを上回り、米国のGDP全体にほぼ等しく、世界のGDP(120兆ドル)の約4分の1に相当する。技術アナリストのFred Hickey氏などの懐疑派は、米国の年間GDPが32.5兆ドルであることを指摘し、「ばかげている」と述べている。国内のAI活用企業は、市場規模の誇張が投資判断に与える影響を注視する可能性がある。
同社は、10年後までに年間売上高を約2,000億ドルに引き上げる目標を掲げているとされる。2025年末時点の約90億ドルから、7月時点での年間換算売上高は650億ドルを超えた。
- 2
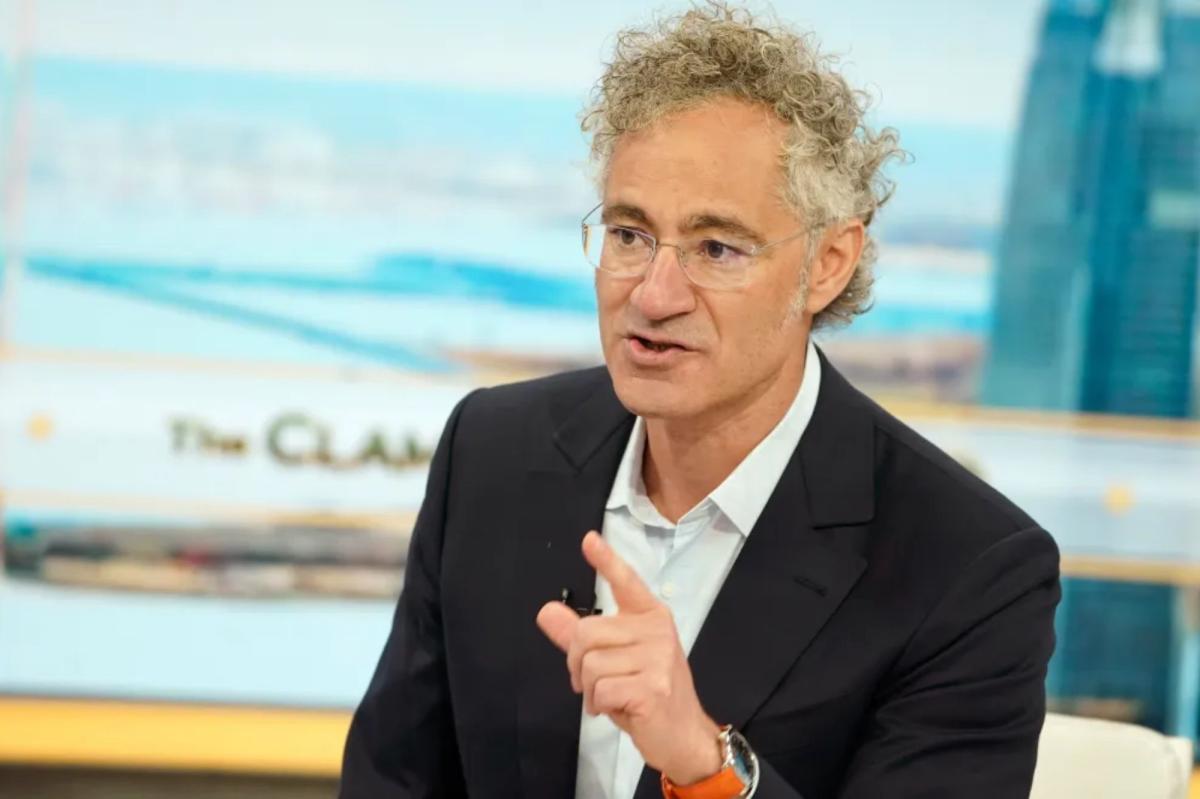
パランティアCEO「AI主権が未来だ」
パランティアのCEOアレックス・カープ氏は先週の社内ブートキャンプで、AIの価値がすべて「シリコンバレーにいる2,500人」に渡ることを社会は受け入れられないと述べた。パランティアは「AI主権」を推進しており、企業がグーグル・ディープマインドやOpenAI、Anthropicといったフロンティアラボに外部委託するのではなく、自社のAIツールとデータを所有することを提唱している。 AnthropicとYouGovが2025年12月に実施した世論調査によると、AIの開発と利用に関する決定をAI企業に任せると信頼している米国人はわずか15%だ。パランティアのアプローチは、AnthropicのCEOダリオ・アモデイ氏など一部のAIリーダーが唱える破滅論に対抗し、企業がAIを支配し「言語ラボの従属国」になるのを避けるという別のビジョンを提示している。
パランティアは、顧客がトークンを多く購入するほど収益が増えるOpenAIのような企業とは異なり、トークン消費ではなく成果に基づいて報酬を得るとしている。同社は9項目のマニフェストを発表し、データを明け渡さずにAIツールを導入する方法を顧客に示すブートキャンプを開始した。
- 3
RDDT株、S&P 500除外で急落-ウェルズ・ファーゴは5.5億ドルのAI取引を予測
S&P 500指数への組み入れが見送られたことを受け、レディットの株価は時間外取引で急落した。一方、ウェルズ・ファーゴはレディットに5.5億ドルのAI関連取引が成立する可能性があると予測している。 S&P 500への採用はインデックスファンドからの投資増加につながることが多く、今回の見送りはレディットにとって痛手だ。予測されている5.5億ドルのAI取引が実現すれば、その否定的なムードを一部打ち消せる可能性がある。
レディットが予測された5.5億ドルのAI取引を獲得できるかどうか。実現すれば大きな収益機会となる。投資家は今後の指数組み入れに関する発表にも注目するだろう。
- 4
アリスト・ネットワークス、AIデータセンターの政治的リスクの中で21%割安との指摘
バークレイズは、米中間選挙を控えてAIデータセンター指数に政治的リスクが生じる可能性を指摘し、アリスト・ネットワークス(ANET)が注目されている。株価は190.94ドルで終了し、30日リターンは9.74%、年初来リターンは42.92%だったが、7日リターンは1.16%にとどまり、勢いは冷え込んでいる。 AIネットワーキングの成長余地を踏まえると、アリストは約21%割安で、公正価値は241.82ドル、直近終値は190.94ドルとなる。しかし市場では、米国通信業界の31.7倍や同業平均の58倍を上回るPER59.5倍で評価されており、センチメントが変化すればバリュエーションリスクが顕在化する。
アリストの成長シナリオは、積極的な増収、高い利益率、将来の高い収益倍率に依存しているが、限られたハイパースケーラー顧客への依存と競争激化が圧力となっている。株価はアナリスト平均目標株価を約27%下回っており、1つの内在価値推定とほぼ一致している。
- 5
ナスダック100:ビッグテックを超えるAIブーム
AIを巡る話題は、AlphabetやMeta、Nvidiaといった一部の大型テック株から、業界を問わない幅広い企業群へと移りつつある。ナスダック100指数は、こうしたAI普及の広がりを取り込む手段として注目されており、Amazon、Tesla、Honeywell、Intuitive Surgicalなどがその例として挙げられる。 AIはデジタル分野から物理的な応用へと移行しており、業界横断的なシステム利用を支えるインフラが求められている。小売、自動車、産業、ヘルスケアなどの企業が、近くAIを活用して業務を改善し、新たな収益源を生み出す可能性がある。実際、AmazonのRufusチャットボットやHoneywellのForgeプラットフォームにその兆しが見られる。
Honeywellは、Forge関連のAIソフトウェアによる年間経常収益が2026年に15%成長すると見込んでおり、物理的なAIソリューションへの強い需要を示している。また、TeslaのFull Self-Drivingサブスクリプションモデルは、世界のEV市場が2026年末までに新車販売全体の4分の1に達するとされる中で、継続的な収益源となる可能性がある。
- 6
ServiceNowのAI収益、2026年までに15億ドル到達の見通し
ServiceNowのAI収益は2026年末までに15億ドルを超え、2030年には約96億ドルに達する見込み。同社の株価は2027年の予想利益の25.4倍で取引されており、2024年末に付けた60倍超の評価ピークを下回っている。 新規年間契約額(ACV)の約50%が、すでにシート数ではなく消費量ベースで価格設定されている。これにより、株価を数年ぶりの安値に押し下げていたSaaS終焉論は説得力を失いつつあり、新たな価格モデルが混乱をもたらすのではなく成長を促す可能性を示唆している。
アナリストは消費ベースの価格設定が新たな成長時代を切り開くと予想。著者は4月10日に82.44ドルで株を購入しており、平均取得原価は103.30ドル。
今後の注目点
今後は、Palantirの「成果報酬型」ビジネスモデルがAI需要の本格化でどこまで成長を加速させるかが焦点となる一方、Redditの大型AI契約の獲得や指数組み入れ動向も値動きを左右しそうです。また、HoneywellやTeslaに代表される「物理的なAI」分野の収益貢献にも注目が集まるでしょう。
情報ソース
- Exclusive | Companies owning their own AI and having sovereignty is the future: Palantir CEO
- RDDT Stock Plunges After Hours On S&P 500 Exclusion: But Wells Fargo Forecasts $550M AI Deal Jackpot
- Is Arista Networks (ANET) Undervalued As AI Data Center Regulation Draws Political Scrutiny?
- How investors can participate in the AI boom
- ServiceNow: A Loaded Rocket On The AI Launch Pad (NYSE:NOW)
- Corning (GLW) Gains On AI Fiber Demand As Investors Revisit Its Valuation
- CrowdStrike pops 11% on record second quarter as 'Mythos moment' drives AI cyber wave
- リクルートHD-SMBC日興が目標株価引き上げ AI-driven growth銘柄として注目〔DZH 個別株情報〕(時事通信)
- I'd Rather Own Bloom Energy Than Nvidia Right Now. Here's My Case
- Strong AI chip demand fuels Nvidia's Q2 results well beyond Wall Street's expectations
- U.S. economy grows at sluggish 1.5% pace in second quarter
- NVIDIA、5〜7月売上高2倍 市場予測超えも株価は2%安
- How do we explain OpenAI’s executive exodus?
- Anthropic wants investors to believe its ‘total addressable market’ is worth $30 trillion—nearly the size of the entire US economy
- Robots are the 'next gen' of AI: Why ETF investors are flocking back to tech
- MSFT, AMZN, GOOGL Reportedly In Revenue-Sharing Talks With China's Moonshot AI Over Kimi K3 Model
このニュースを友達にシェア
気になりそうな人に、今日のまとめをそのまま送れます。
AITodayで毎日のAIニュースを無料で受け取る
今日のAIを、今日の仕事に。Email / LINE / Slack 配信。
無料で登録する