何が起きたか
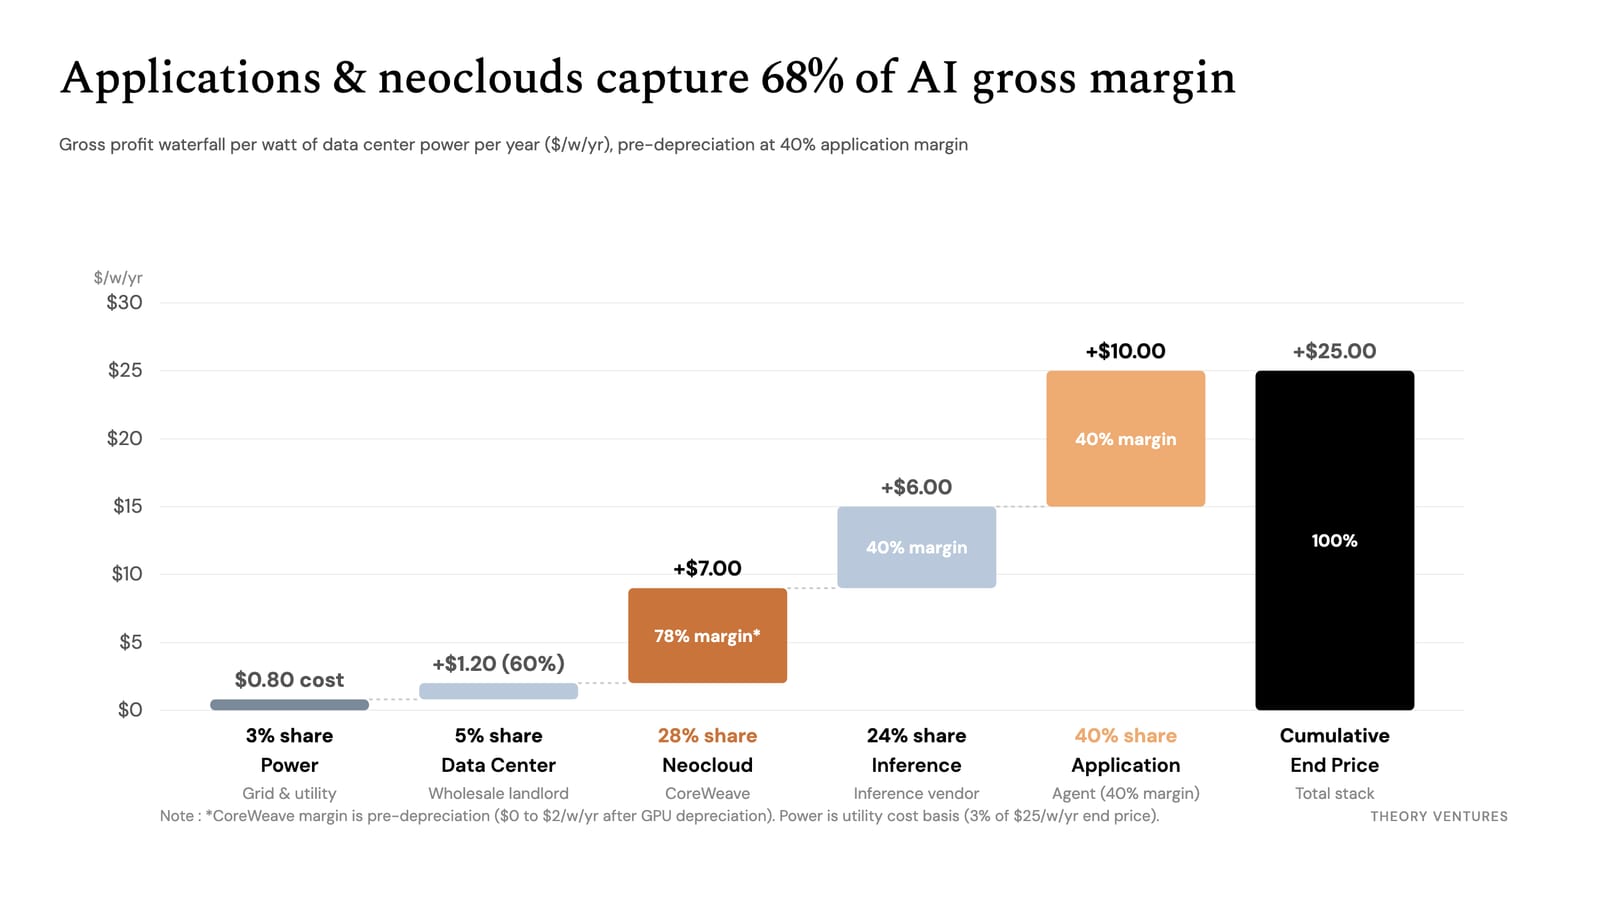
AIバリューチェーン5層分析で粗利益はアプリ層40%、推論24%、GPU減価償却前ネオクラウド28%、データセンター5%、電力3%。
なぜ重要か
アプリ層40%はソフトウェアベンダーの価格決定力を示す。ネオクラウドは新規契約と現行価格の差で単独GPUレンタル事業者を圧迫しかねない。アプリが多く請求できれば高い計算コストは転嫁される見通し。
こういう要約が、毎朝あなたのメールに届きます。
この分析は、各層の請求単位(電力はキロワット時、ネオクラウドはGPU時間、アプリは完了タスク)をワット当たり年間ドルに換算し、AIバリューチェーンを単一の尺度に載せている。この標準化により、アプリ層がアプリ粗利益率40%で粗利益の40%を取り、発電所はわずか3%という滝のような構図が浮かび上がる。
価格動向はこうしたシェアに影響する。AnthropicのForm S-1/Aは短時間バースト計算がGPU時間当たり$13に達すると開示しており、CoreWeave CEOは新規の複数年契約が1メガワット当たり$20m〜$25m、現行能力は$40m超だと説明した。分析は、アプリが効果に対してエンドユーザーからより多く請求できなければ、ネオクラウド、推論事業者、アプリが固定された利益プールを巡って競うことになると指摘する。
その圧力は取引動向にもすでに表れている。CoreWeaveは学習・評価・企業ワークフローへ上流展開するためWeights & Biases、OpenPipe、Marimo、Monolith AIを買収。Nebiusは2026年に$1b超を投じ4社を買収しToken Factoryを構築した。分析は、複数層を保有することで、統合型事業者は単独ベンダーを圧迫する価格変動を吸収できると示唆する。
業界と使っているAIツールを選ぶと、仕事に関係するニュースが毎朝届きます。
登録無料・Googleアカウントなら30秒・いつでも解除できますAITodayについて →
この記事についてわからないことをAIに質問できます。AIはこの記事・AIToday の過去記事・Wikipedia を読み、出典を付けて答えます。Q&Aはこのページに公開され、他の読者も読めます。
このようなAIの動きを、御社の業界・競合に合わせて毎日届ける法人プランもあります → 詳しく見る
OneTrustはOneTrust CORIEを基盤とするFall '26リリースを発表し、厳選した基盤モデルライブラリからモデルの関連付けと非推奨指標を継続的に更新するAI台帳を追加した

11月18日の日経「Dialogues on the Future」で、ソフトバンクグループの孫正義氏はAnthropicへの出資見送りを「僕の失敗の一つ」と語った

Cassava TechnologiesがNvidia製チップ購入のため最大10億ドルの調達を検討

Microsoft Ignite 2026でWindows Server 2028のパブリックプレビューが公開され、Microsoft Foundry、Windows ML、vLLM、Llama.cppによるAI推論ホス…

BrightAIがSmith Point Capital主導のラウンドで97百万ドルを調達

AUMOVIOはDatabricks Unity GatewayをLLMへの唯一の経路に採用


