何が起きたか
Motley Foolのアナリストが2026年について、アドバンスト・マイクロ・デバイセズよりSKハイニックスを優先すると述べた。
なぜ重要か
アナリストはSKハイニックスがAIモデルに必要なメモリー部品を、AMDのプロセッサーより安価に提供しているという見解だ。
注目点
この判断はHBM需要がSKハイニックスの業績を押し上げ続けるかどうかにかかっている。
誰に効くかAIハードウェア株を比較する個人投資家がこの判断の最も明確な読者層だ。なぜなら、これはAMDとSKハイニックスをプロセッサー対メモリーという2つの異なる柱として位置づけ、現在の価格では一方がより良い買いだと論じているからだ。
こういう要約が、毎朝あなたのメールに届きます。
この比較は、記事がAIブームがより成熟した段階へ移行していると描写する背景の中に位置づけられ、バリュエーションにより鋭い焦点が当てられている。AMDの根拠はプロセッサー事業にある。2025年度の売上高は346億ドルで34.3%増、純利益は43億ドル、そして2025年後半にはAIインフラ向けにグラフィックスプロセッサーを供給するためOpenAIとの提携を結んだ。SKハイニックスの根拠はメモリーにある。2025年度の売上高は97.2兆韓国ウォンで46.8%増、純利益は42.9兆ウォン、純利益率は44.2%だった。記事は、AMDの株式報酬が営業キャッシュフローの21.2%を占め、報告されるキャッシュ創出力を膨らませていると指摘する。
両社は異なるリスクプロファイルも抱える。AMDはインテルやNvidiaとの競争に直面し、Taiwan Semiconductor Manufacturing Companyのような外部製造業者に依存し、地政学的緊張や中国向け製品の輸出規制にさらされている。SKハイニックスは価格が変動しうる循環的なメモリー業界で事業を展開し、Samsung Electronicsとの競争に直面し、多額の設備投資を必要とする。しかしメモリーはAIトレーニングに不可欠とされ、記事はHBMが解決に貢献する「メモリーウォール」を指摘する。
アナリストの判断は、その需要がSKハイニックスの業績を過去最高水準に維持し続けるかどうか、そして投資家が両銘柄を比較検討する中でその低い倍率が持ちこたえるかどうかにかかっている。記事は、バリュエーション指標はFinancial Modeling Prepによるもので、他のデータ提供元とは異なる場合があると注記している。
業界と使っているAIツールを選ぶと、仕事に関係するニュースが毎朝届きます。
登録無料・Googleアカウントなら30秒・いつでも解除できますAITodayについて →
この記事についてわからないことをAIに質問できます。AIはこの記事・AIToday の過去記事・Wikipedia を読み、出典を付けて答えます。Q&Aはこのページに公開され、他の読者も読めます。
このようなAIの動きを、御社の業界・競合に合わせて毎日届ける法人プランもあります → 詳しく見る
企業向けAIプラットフォームJinbaを開発・提供するCarnot AI Incが、NVIDIAのスタートアップ支援プログラム「NVIDIA Inception」に採択された
生成AI普及とデータセンター・エッジインフラ投資を背景に、世界のAIアクセラレーター市場は2025年の1510億ドルから2030年に4430億ドルへ成長すると予測された
Sharp Techが初めて動画で視聴可能になった
TensordyneのR K Anand氏が寄稿で、挑戦者は学習ではなく推論を狙うべきだと主張し、Juniperが2001年初頭にCisco相手にコアルータ市場の38%を握った例を挙げた
Reutersによると、潜在的出資者はAnthropicの来週のロードショー開始を疑問視し、1兆5000億ドルでも高いと考える投資家もおり、ある投資家は1兆ドル程度を提示した
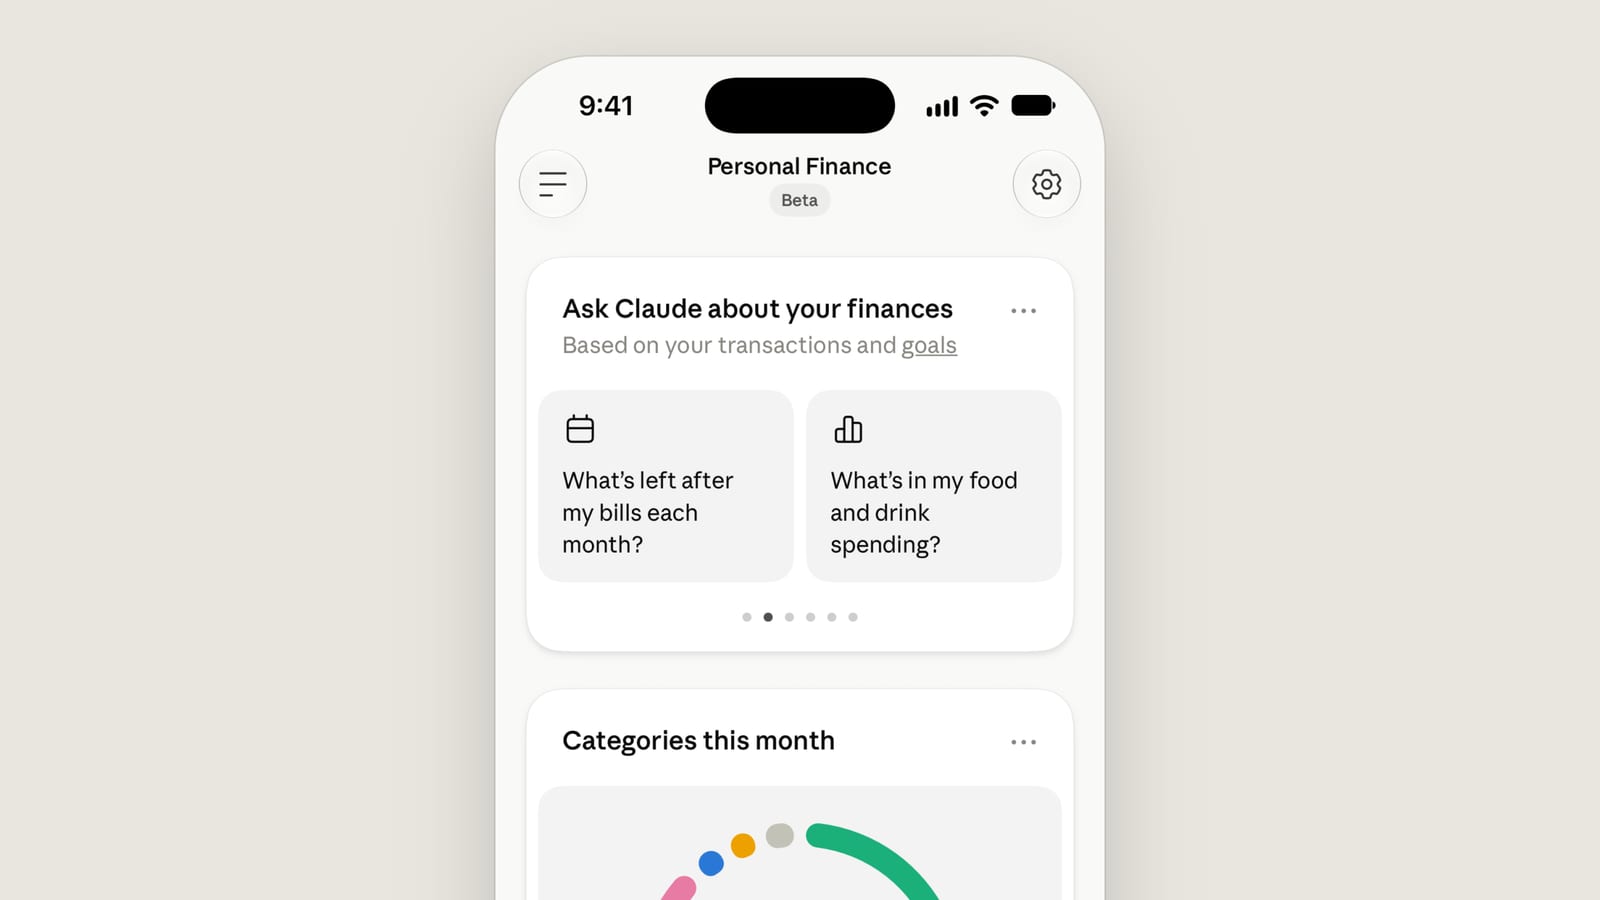
Anthropicは米国でPro、Max、Ultra各プラン加入者向けにPersonal Financeベータ版を開始