何が起きたか
ウエスタンデジタル株は年初来144.77%上昇した一方、30日間で17.47%下落した。3年間の株主総利回りは10倍超に達したが、AIストレージ需要と評価を巡り投資家の見直しが進む。
なぜ重要か
値下がりはAIストレージでの価格支配力の持続性への不透明感を映す。最も注目される評価シナリオは純利益率が今後10年で約23%に落ち着くとの前提で、現在の54%を大きく下回るが、テックハードウェア業界全体の約7%は依然上回る。株価は寡占維持への楽観的な前提を既に織り込んでいる可能性がある。国内のAIストレージ関連企業は、価格支配力の持続性を巡る投資家の見直しで、評価が変動する可能性がある。
注目点
ウエスタンデジタルの評価は利益率の前提に全て委ねられている。ハイパースケーラーが設備投資を一時停止したり、新規のストレージ容量が需要の吸収以上に早く供給されたりすれば、AI主導の受注残は急速に変わり得る。現在のPER17.8倍は、世界のテック業界の19.8倍や公平水準の47.6倍と比べ割安に見える一方、ピーク利益率を前提にした見方が収益力を過大評価しているとの逆のシグナルもある。
こういう要約が、毎朝あなたのメールに届きます。
ウエスタンデジタルの直近の株価調整は、3年間の株主総利回り10倍超と年初来144.77%上昇という異例の実績を背景に理解すべきだ。この上昇は、AI主導のストレージ需要の持続性と、寡占市場での価格支配力を捉える能力への投資家の信頼に支えられていた。現在の調整はその信頼が試されていることを示す。評価論争は純利益率という単一の重要前提に掛かっている。現在54%の利益率は、強いAI関連受注と競争の限定により押し上げられている。コンセンサスは今後10年で23%に落ち着く前提だ。これはテックハードウェア業界平均の約7%はなお上回るが、現行水準からは大幅な低下だ。その前提が正しければ、459.44ドルの現在株価は39.3%割高だ。一方、収益倍率を用いた競合見解は異なる絵を描く。PER17.8倍は世界のテックセクターの19.8倍より割安で、計算上の公平水準47.6倍を大きく下回る。この緊張は、ウエスタンデジタルが寡占的優位を維持できるか、新規参入やハイパースケーラーの自社ストレージ投資により利益率縮小が不可避かについて、真の不確実性があることを反映している。
業界と使っているAIツールを選ぶと、仕事に関係するニュースが毎朝届きます。
登録無料・Googleアカウントなら30秒・いつでも解除できますAITodayについて →
この記事についてわからないことをAIに質問できます。AIはこの記事・AIToday の過去記事・Wikipedia を読み、出典を付けて答えます。Q&Aはこのページに公開され、他の読者も読めます。
このようなAIの動きを、御社の業界・競合に合わせて毎日届ける法人プランもあります → 詳しく見る
FlashLabsがOrcaRouterゲートウェイのTrace Exportを強化し、SDKやコード変更なしでAIリクエストのトレースをGrafana、Datadog、Langfuse、LangSmithへリアルタイム…

KivaのSamurai Appに、ヤマト運輸「ビジネスメンバーズ」の顧客コードへログインし運賃と請求金額を取得、複数コード・複数月の運賃CSVを一括ダウンロードできるAPI連携を追加
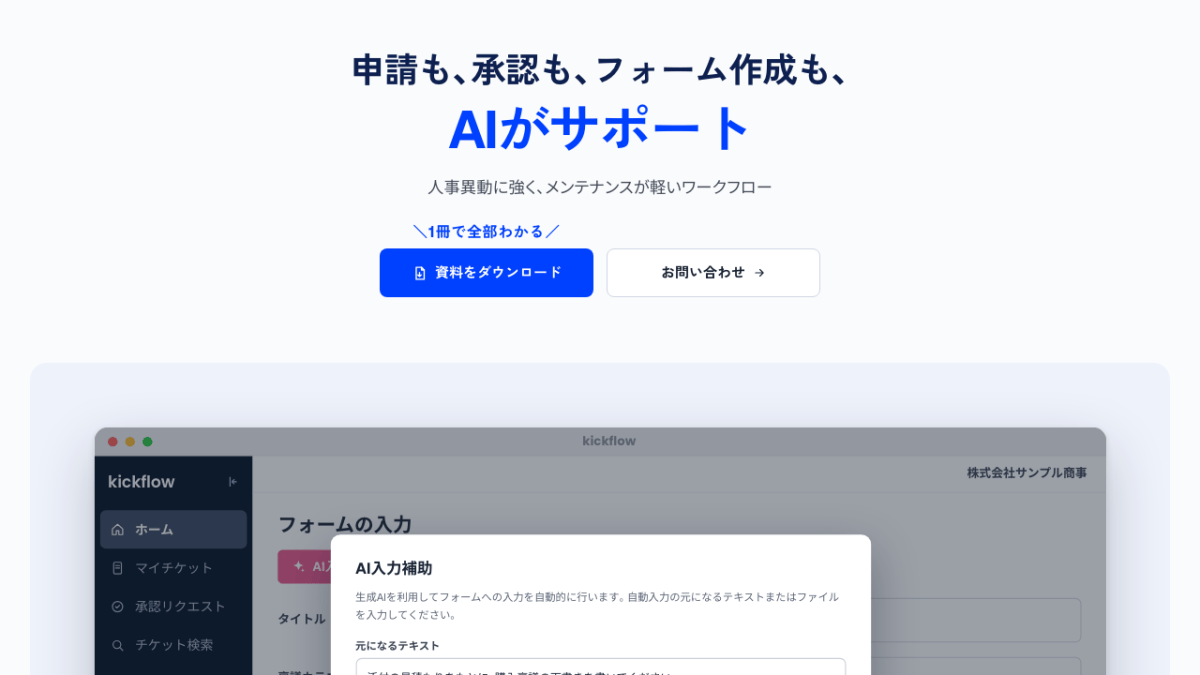
kickflowはシリーズAで約10.6億円を調達
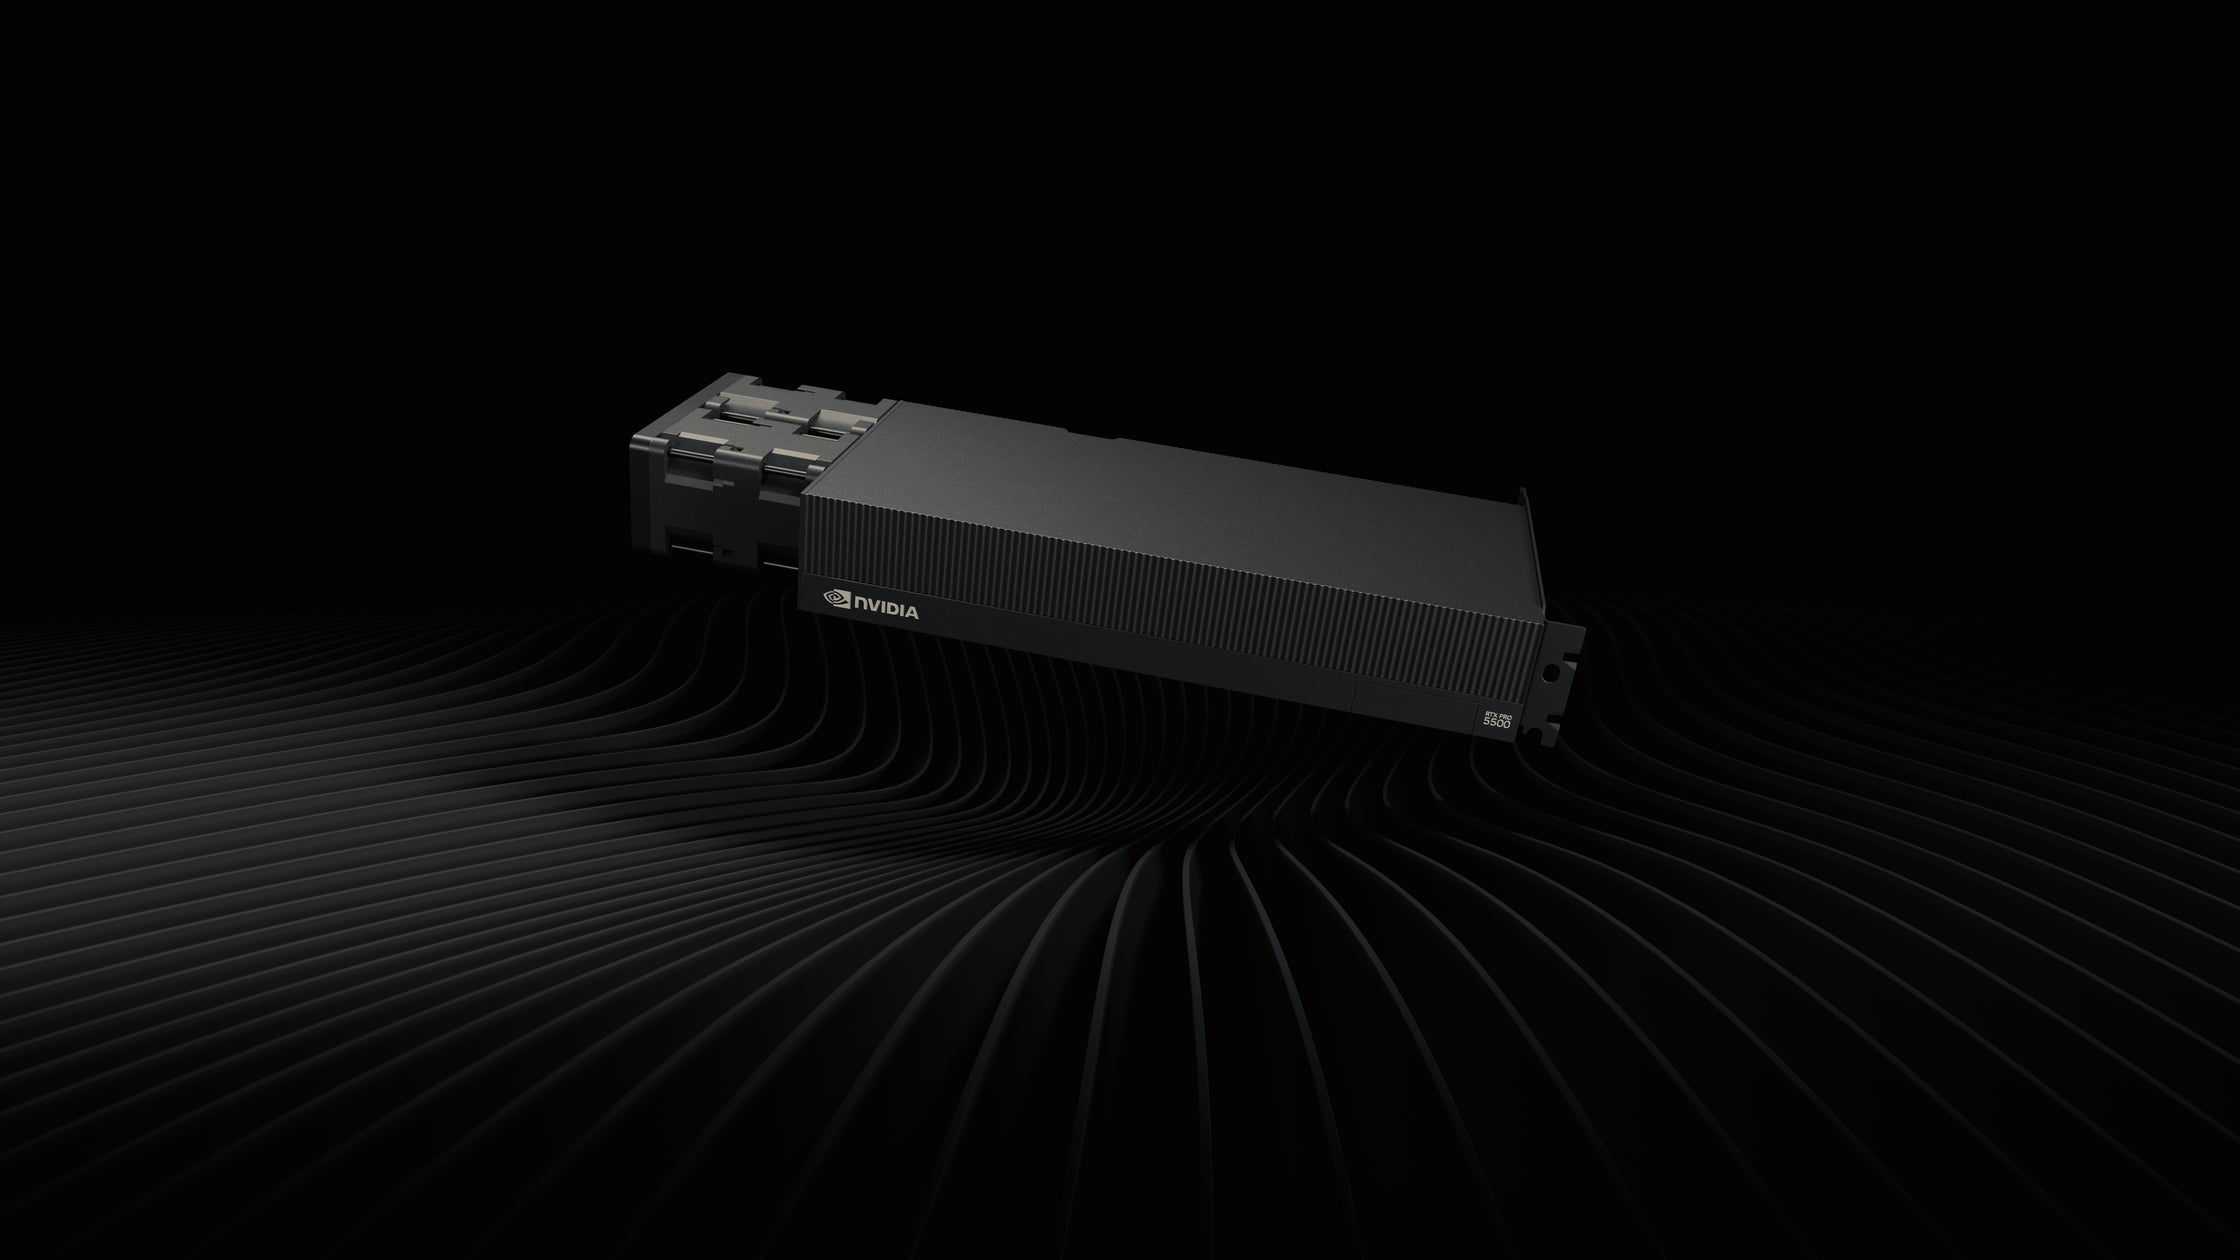
リョーサン菱洋が84 GBのGDDR7メモリを搭載し大規模AIモデルをローカル実行できるNVIDIA RTX PRO 5500 Blackwell Workstation Editionの取り扱いを開始した
JAPAN AIが「JAPAN AI HR」で「AI面接」の提供を開始
Anthropicは11月19日に上場する見通しで、筆者は2026年上半期の売上高が前年同期比1,305%増の163億ドルだったことを挙げ、SpaceXより好意的に見ている