何が起きたか
アナリストが2026年の投資先としてMetaよりAlphabetを高く評価。直近四半期の売上高24%増と、企業のAIインフラ需要でGoogle Cloudが82%急増した点を挙げた。
なぜ重要か
AlphabetはすでにAI支出を売上高に変えている一方、Metaは利益予想を下回り、法的費用や退職金、インフラコストで営業利益が減少したと記事は指摘する。
こういう要約が、毎朝あなたのメールに届きます。
この比較は大きく異なる2025年度の姿を土台にしている。Alphabetの売上高は約4028億ドルに達し約15.1%増、純利益は約1322億ドル、フリーキャッシュフローは約733億ドル。Metaの売上高は約2010億ドルで22.2%増えたが、純利益は約605億ドルと前年の約624億ドルから減った。
損益計算書だけでなく、貸借対照表も異なる。Alphabetの負債資本比率は約0.1倍、流動比率は約2.0倍。Metaの負債資本比率は約0.4倍、流動比率は約2.6倍だ。リスク要因も分かれる。Alphabetは検索と広告技術をめぐる司法省の訴訟が続く一方、Metaは180億ドルの条件付き若年層安全和解、Appleのプライバシー変更、Reality Labsの支出、二重クラス株式構造に対処している。
アナリストがAlphabetを推す結論の根拠は、AlphabetのAI支出がすでにクラウド売上高に表れているのに対し、Metaは巨額のAI費用が後で報われると投資家に信じてほしい段階にあるという見方だ。短期の売上高の証拠と長期の賭けを天秤にかける読者にとって、この構図は最も重要かもしれない。
業界と使っているAIツールを選ぶと、仕事に関係するニュースが毎朝届きます。
登録無料・Googleアカウントなら30秒・いつでも解除できますAITodayについて →
この記事についてわからないことをAIに質問できます。AIはこの記事・AIToday の過去記事・Wikipedia を読み、出典を付けて答えます。Q&Aはこのページに公開され、他の読者も読めます。
IntelのLip-Bu TanCEOとBroadcomのHock TanCEOがシンガポールの金融会議で、AI業界の課題として資本へのアクセスと資本コストを挙げた
DellのHelen O'Sullivan氏によると、エージェントAIワークロードの増加により、ベイエリアの顧客の中には数月分として割り当てられたトークン予算を数週間で使い果たす例が出ている
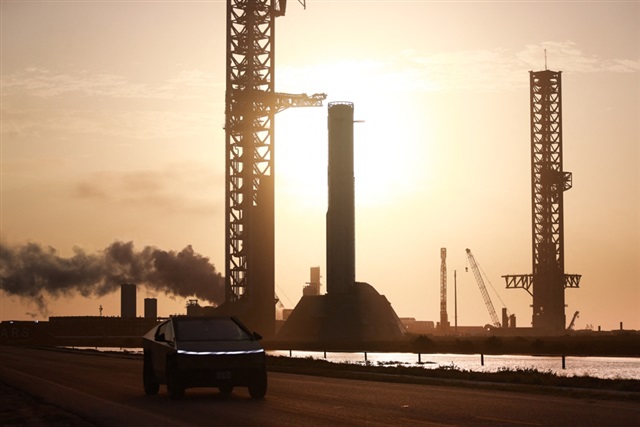
Terafabプロジェクトの計画が形を現し始めた
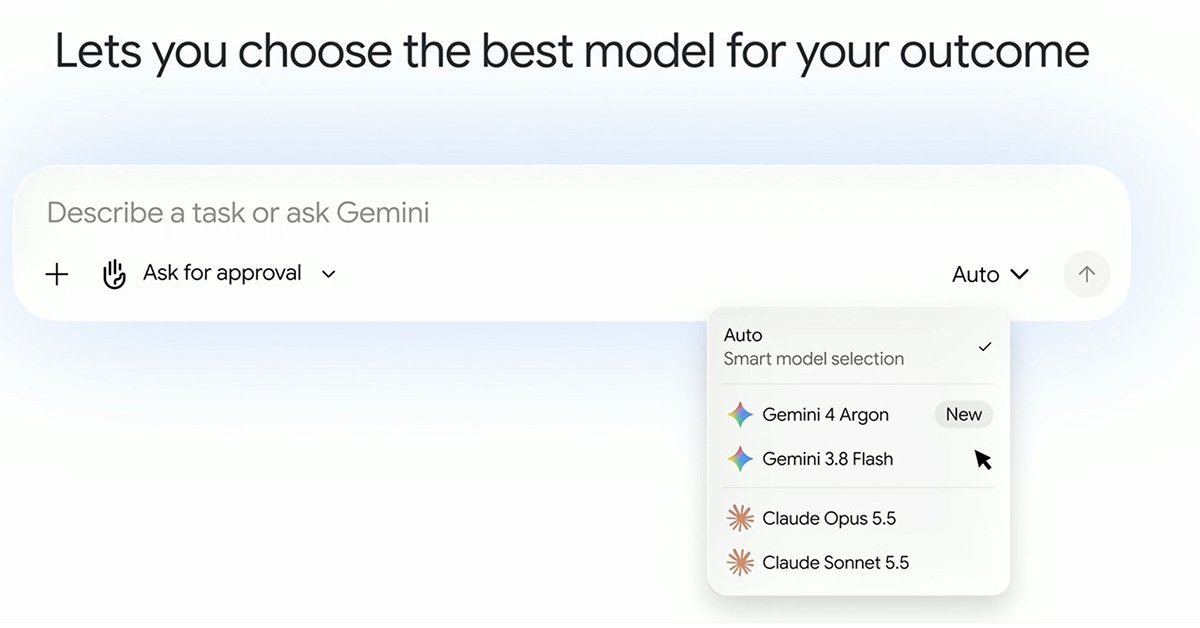
Google Cloudは10月9日、単一モデルに縛られないマルチエージェントツール「Gemini Agent」を発表
合同会社ジョインクラスはClaude Codeの9ジョブをclaude-run.sh経由で--effort lowに回し、実コストをcost-tracker.jsonに記録している

2026年10月初旬、Paul Kedrosky氏がOracleはAI不況に財務的に脆弱と指摘