何が起きたか
Data Insightsの2026年8月Crowding Reportで、Magnificent Sevenのロングファンド参加が前月比で増えた企業はない。
なぜ重要か
AI投資で外部資金への依存度が高い企業は、内部資金で成長を賄う企業より感応度が高い兆候が早期に表れた。負債による拡大がファンドの評価軸を変えつつある可能性を示す。
注目点
半導体のムードは軟化し、PHLX Semiconductor Sector Index構成銘柄のネットロング比率は70.0%から66.7%に低下。次回月報でこの後退が続くか反転するかに注目。
誰に効くかメガキャップテックや半導体銘柄でロング・ショートのブックを運用するポートフォリオマネージャーやヘッジファンドアナリストは、ファンドの混雑度の変化を読み解く必要がある。特に負債で賄うAI支出が集中する領域では重要だ。
こういう要約が、毎朝あなたのメールに届きます。
2026年8月のCrowding Reportは、AIインフラ支出が株式より借入金に依存する度合いを強める中で公表された。機関投資家向けヘッジファンド市場インテリジェンスを手がけるData InsightsはHazeltreeの一部門で、 Americas、EMEA、APACにまたがる約16,000銘柄、700超のグローバルファンドを覆う匿名化データから結論を導いている。この広範さが、プロの投資家が実際にどこにポジションを置いているかを読む上で、同社の混雑度指標に異例の重みを与えている。
Magnificent Sevenの中でも、報告書はロング保有が小幅減にとどまったMicrosoftとNvidiaと、より大幅な減少となったAmazon、Tesla、Meta、Alphabet、Appleの間に線を引く。Nvidiaはまた、7社で唯一ショートファンド参加が減少した点でも際立った。報告書はこの分裂を、各社がAI投資をどう賄うかに関連づけている。外部資金への依存度が高い企業は、内部でキャッシュを生み出す企業より感応度が高いように見えた。
半導体の状況もこうした慎重さを映した。PHLX Semiconductor Sector Index構成銘柄のネットロング比率は70.0%から66.7%に低下した。負債に重く依存する資金調達モデルが続くなら、8月にポジションを削ったファンドがこの感応度を一時的とみるか構造的とみるか、そしてNvidiaの特異なショート側プロファイルが持続するかが試金石となる。
たとえば、いま届くならこの3本です
AIが要約して、あなたの選んだトピックだけを1日1通。LINE・Email・Slackで届きます。
登録無料・Googleアカウントなら30秒・いつでも解除できますAITodayについて →
この記事についてわからないことをAIに質問できます。Q&Aはこのページに公開され、他の読者も読めます。
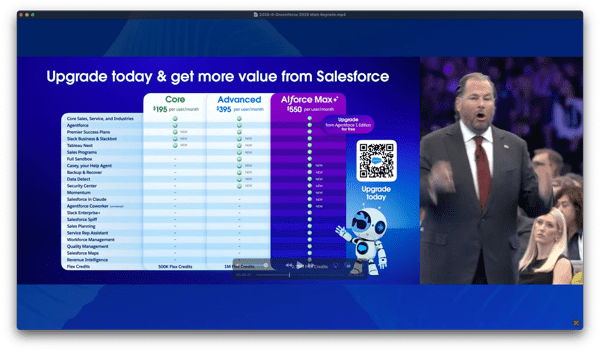
Stratecheryによると、SalesforceはUIを堀として使うのをやめる
NokiaはAI-RANをA1 Group、du、e&、Mobily、stc、TPG Telecomら8社で試験と発表
Diogo AlmeidaのTypeSafeがRLCDで学習したJevを発表
Flytrexがダラス・フォートワースなど100以上の拠点で屋上ドッキングシステムとAIによる機体配置を導入し、コスト60%削減・配達時間半減を主張
Salesforceは9月15日、NvidiaのNemotron 3 Superを基にしたKoaを発表
Arcee AIがVista Equity Partners、Cambium Capital、Emergence Capital主導で10億ドルのプレマネーでシリーズBを調達