何が起きたか
Caterpillarの株価が過去5年で389.9%上昇し、直近1年では138.3%のリターンを記録しました。一方、DCF(割引キャッシュフロー)モデルでは株価が約$806の本来価値より現在高く、約17.6%割高と判定されています。
なぜ重要か
Caterpillarは過去12ヶ月で約$8.5bの営業キャッシュフローを生み出し、AIインフラと鉱山技術への期待が現在の株価に織り込まれている状態です。しかし著名投資家による空売りなど、評価水準の伸びしろに対する懸念も出ており、成長や利益率が鈍化すれば急速に心理が変わる可能性があります。
注目点
評価指標によって結論が分かれており、DCF評価では17.6%割高とされる一方、P/Eベースでは同社の成長期待や利益率を踏まえた公正P/Eは約52.4xで、現在の46.3xより下回る傾向を示しています。成否の鍵は、現在の株価に組み込まれた成長と利益率を持続できるかにあります。
こういう要約が、毎朝あなたのメールに届きます。
Caterpillarの株価評価は複雑な状況にあります。過去5年間の強気相場により、現在の株価には既にAIインフラおよび鉱山技術分野での成長期待が大きく織り込まれています。DCF分析では、これが過度に楽観的なキャッシュフロー想定に基づいていると指摘しており、17.6%の割高を示唆しています。
一方、P/Eベースの評価では異なる結論が導かれます。同社の成長性、利益率、規模、リスク・プロフィールを考慮した公正P/Eが現在の評価倍率より高いため、相対的に割安の可能性があるという見方です。この二律背反は、キャッシュフロータイミングと資本集約性に焦点を当てるDCF手法と、成長期待と現在の市場心理に敏感なP/E指標の特性の違いから生じています。
このため、同社が現在の株価に組み込まれた成長と利益率を実現できるか、あるいは期待値を下回る可能性があるかが、今後の株価の主要な変動要因となります。
業界と使っているAIツールを選ぶと、仕事に関係するニュースが毎朝届きます。
登録無料・Googleアカウントなら30秒・いつでも解除できますAITodayについて →
この記事についてわからないことをAIに質問できます。AIはこの記事・AIToday の過去記事・Wikipedia を読み、出典を付けて答えます。Q&Aはこのページに公開され、他の読者も読めます。
このようなAIの動きを、御社の業界・競合に合わせて毎日届ける法人プランもあります → 詳しく見る
シェブロンの子会社がUptimeAIとAI導入を巡る3年間の契約を結んだ
クアルコムとCirrascaleは、次世代の省エネ型AI推論(学習済みモデルが答えを生成する段階)の推進を目指す協業を発表した
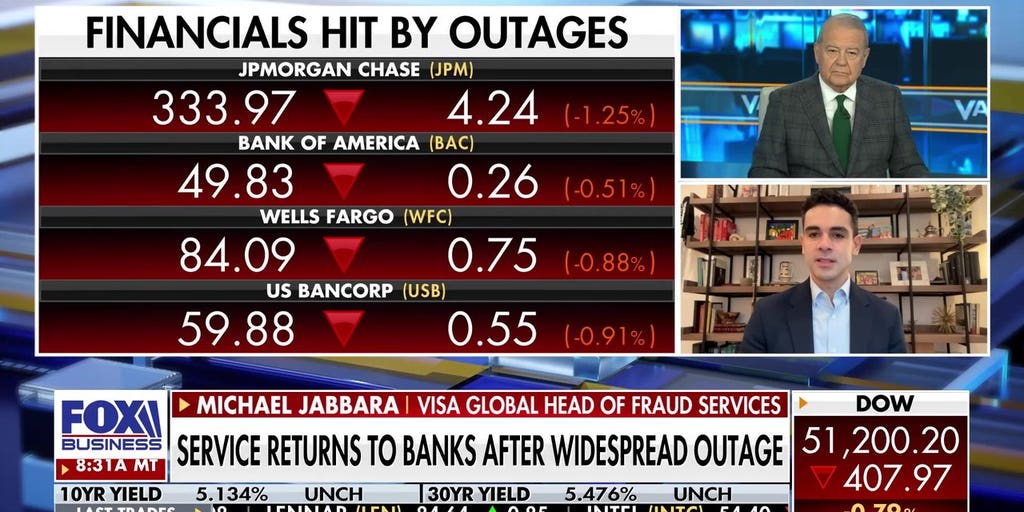
VisaのMichael Jabbara氏がFox BusinessでAIによる決済脅威の急増を警告した
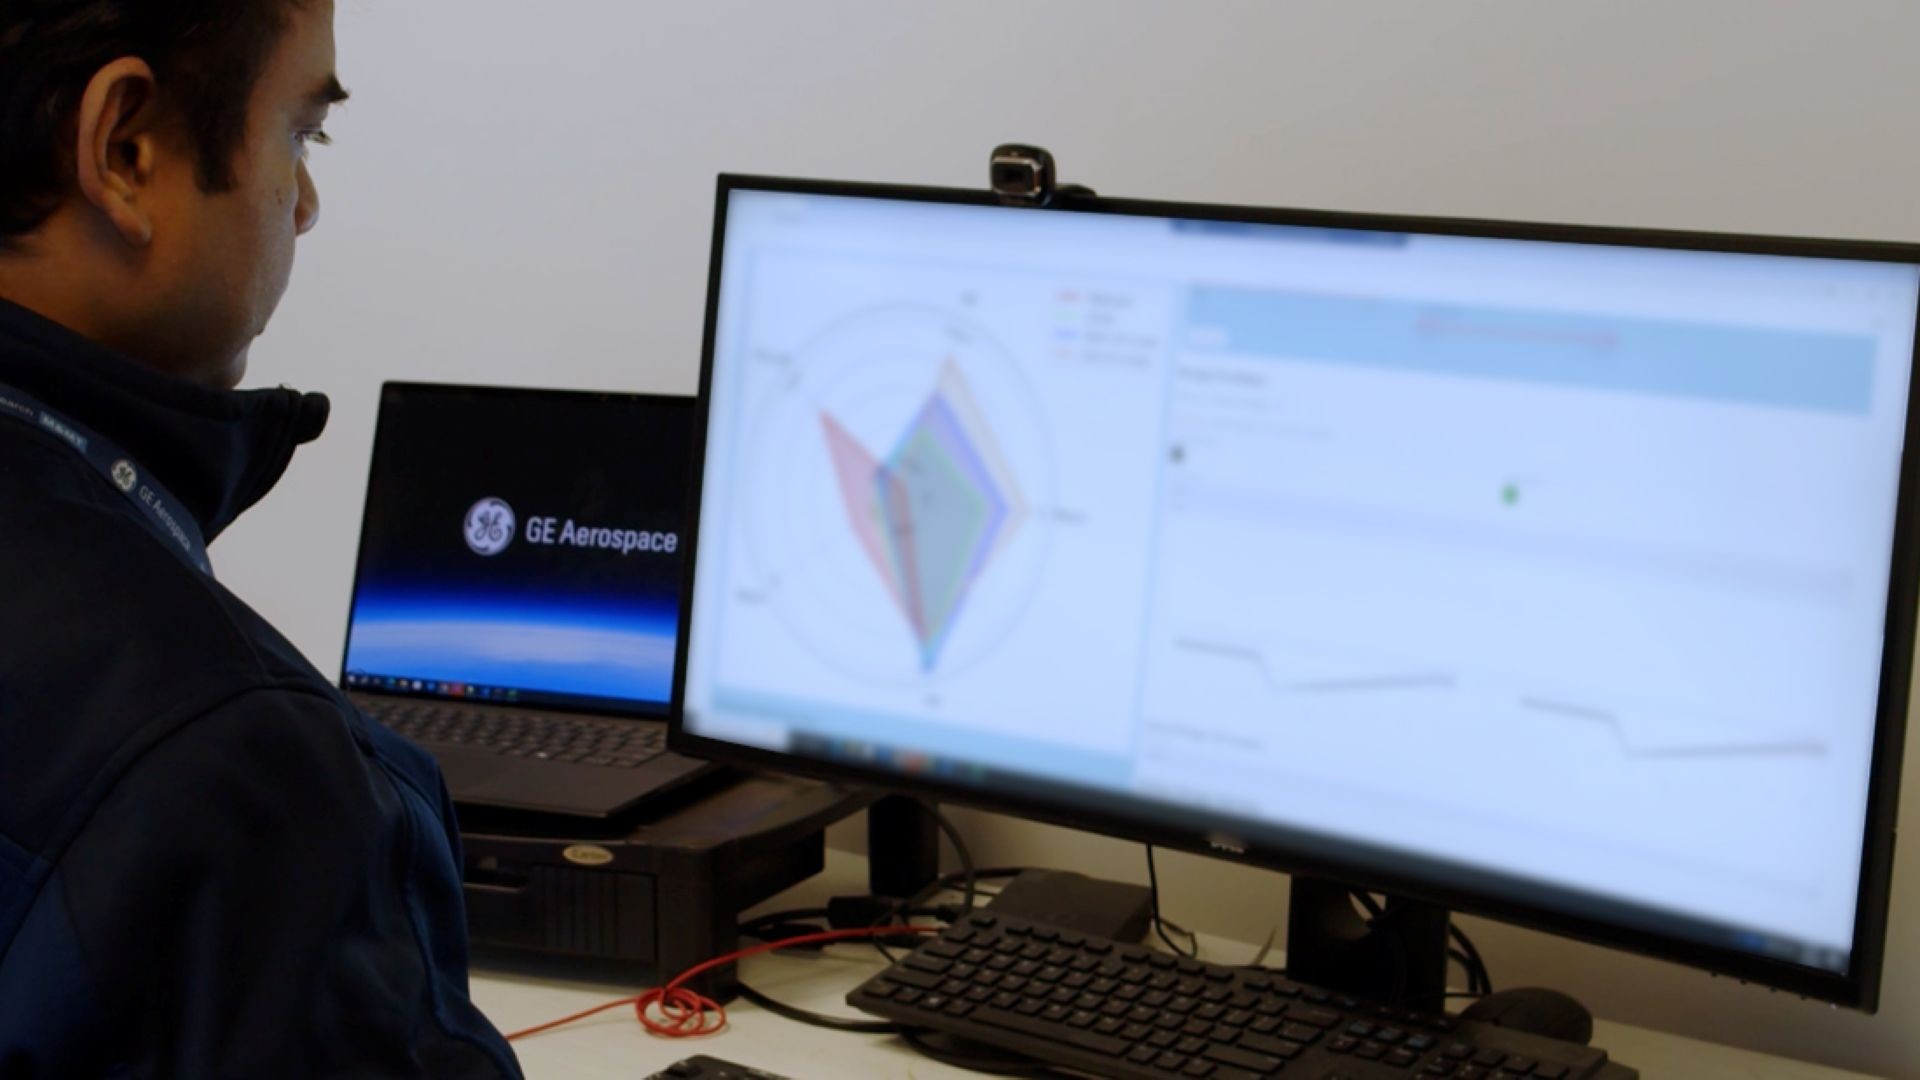
GE Aerospace初の最高データ・AI責任者Anton Groom氏は、展開済みの全AIを管理する完全に透明な単一プラットフォームの構築を最優先課題に掲げた
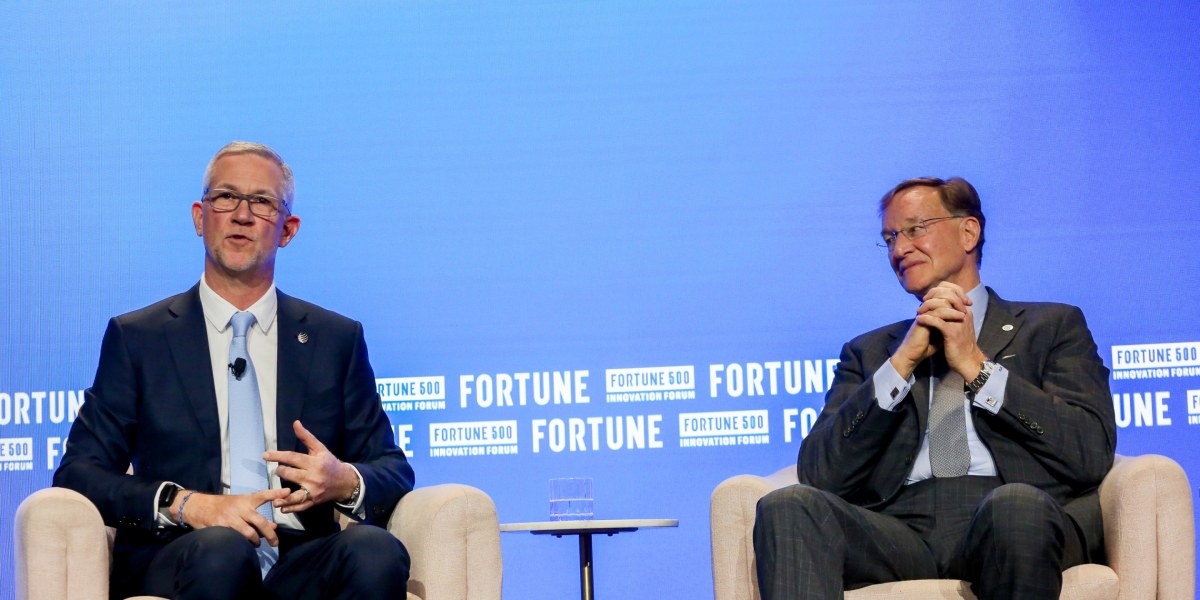
AT&TのCOO、Jeff McElfresh氏は、エージェント型AIが帯域の方向を根本的に変えつつあると述べた
次期CEOのリチャード・マクフェイル氏はホーム・デポが「AI対応」になると述べ、AI検索や従業員向けツールを挙げて投資を強化する方針を示した