何が起きたか
Motley Foolの分析がNvidiaの2030年シナリオを3つ提示。AI需要が減速し粗利益率が約75%から60%に下がれば約135ドル、アナリスト予想並みなら約370ドル、予想を上回れば約625ドル。
なぜ重要か
135ドルなら約40%下落、370ドルなら約60%上昇、625ドルなら2.5倍超の上昇。どのシナリオになるかで株主の結果が大きく変わる。
注目点
中間の370ドルシナリオはNvidiaがアナリスト予想を実際に達成することが鍵。記事によれば近年それはほとんどなかった。強気モデルでは2031年度の調整後EPS 41.47ドルに注目。
誰に効くかNvidia株を保有する人、検討する人は、AIインフラ需要が減速するか、予想並みか、予想を上回るかによって、2030年に約135ドルから625ドルという大きな結果の幅に直面する。強気シナリオはNvidiaのチップ供給に関わるサプライヤーやクラウド購入企業にとっても重要だ。
こういう要約が、毎朝あなたのメールに届きます。
この記事はNvidiaの将来を「AIインフラ構築の成長があとどれだけ続くか」という単純な問いに集約している。筆者によれば、NvidiaのGPUの使用寿命は約5〜6年で、Appleに似た買い替えサイクルがある。AIモデル訓練での堀と推論での地位が、成長が鈍っても売上高をかなり安定させると論じる。弱気シナリオは、電力制約と資金制約、さらにAMDやカスタムAIチップとの競争激化によって粗利益率が押し下げられる展開を想定する。
中間シナリオはアナリスト予想に依拠する。売上高は2027年度の4116億ドルから2031年度の1兆2100億ドルへ増え、調整後EPSは9.31ドルから24.79ドルへ上がる。強気シナリオは、アナリストがNvidiaの稼ぐ力を過小評価していると主張する。計算需要は尽きることがなく、クラウド企業やネオクラウド企業はAIインフラ投資で強いリターンを得ているという。AI訓練におけるCUDAという広い堀、差別化された推論策としてのGroq買収、確保済みの高帯域幅メモリー(HBM)と製造能力がリーダーシップを保証すると指摘する。
結果を左右するのは需要が持続するかどうかだ。成長が横ばいなら株価は370ドル近辺にとどまる可能性があり、加速すれば強気モデルは2.5倍超の上昇を見込む。資金や電力の制約が響けば弱気シナリオは約40%下落を示唆する。この振れ幅は現在の株価でNvidiaを評価する投資家にとって最も重要だ。
業界と使っているAIツールを選ぶと、仕事に関係するニュースが毎朝届きます。
登録無料・Googleアカウントなら30秒・いつでも解除できますAITodayについて →
この記事についてわからないことをAIに質問できます。AIはこの記事・AIToday の過去記事・Wikipedia を読み、出典を付けて答えます。Q&Aはこのページに公開され、他の読者も読めます。
富士通が店舗運営と経営判断を支援する4種類のAIエージェントを発表し、同日から試験提供を開始
ACSHUがソフトバンクの「AGENTIC STAR インテグレーションパートナー アライアンス」に参画し、企業導入を計画段階から運用まで支援する
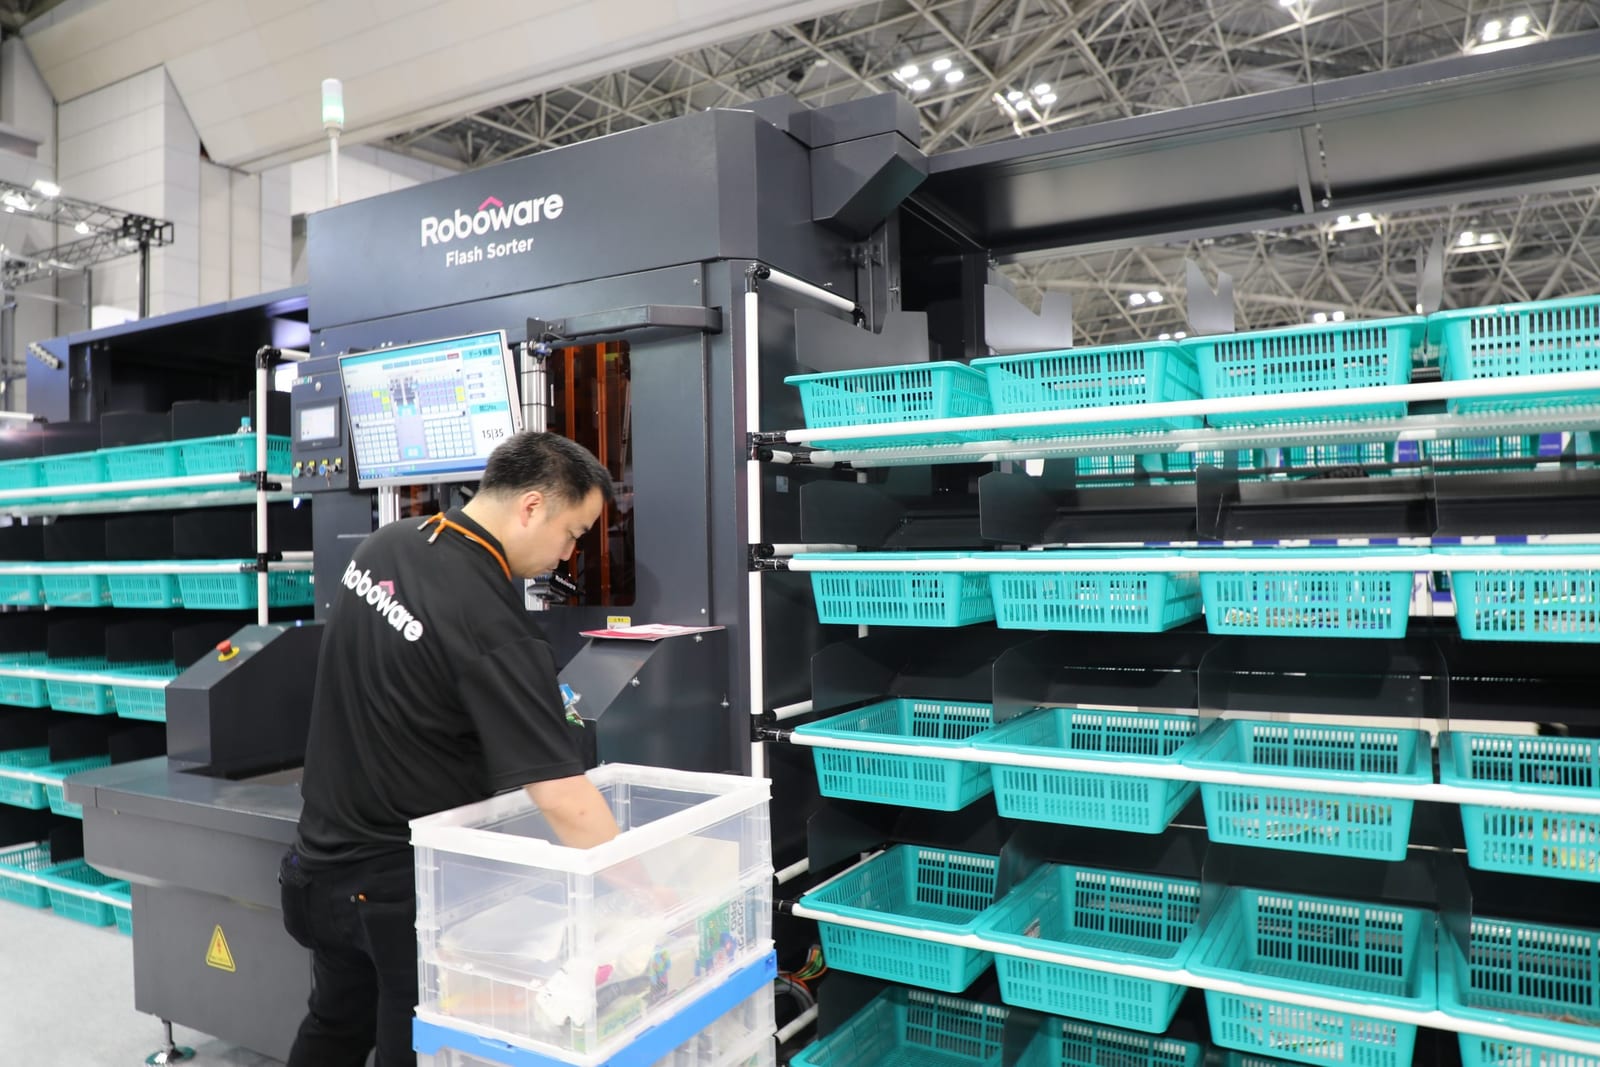
中国製物流ロボットが日本で普及し、トヨタやコマツなどが採用
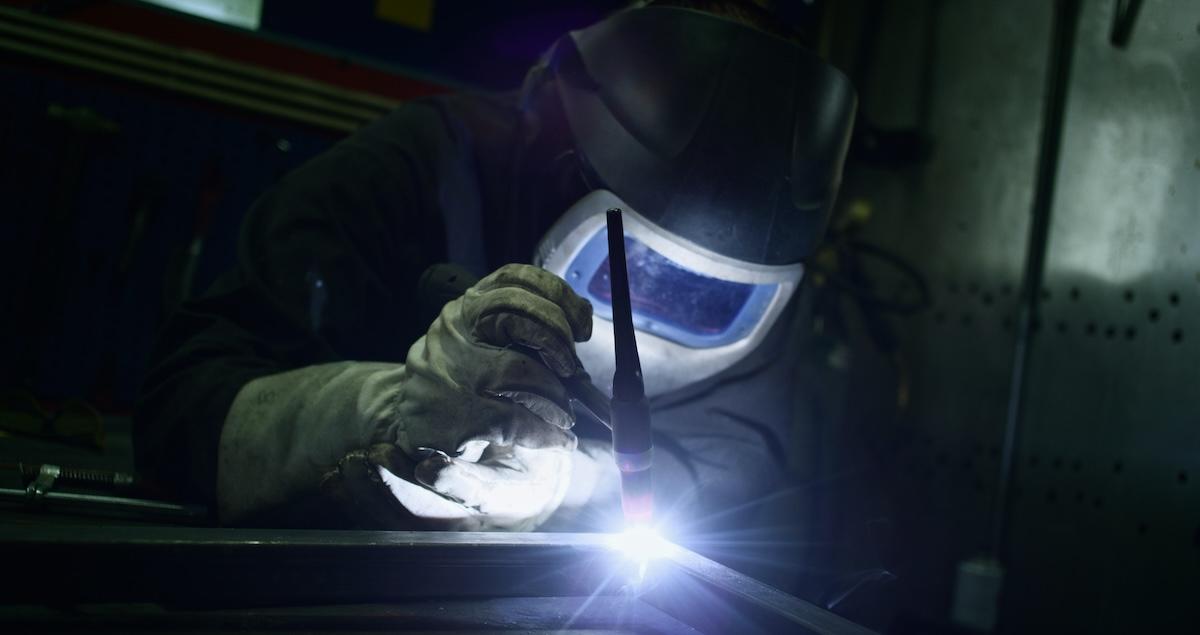
三菱重工とAlgomatic Dynamicsは、熟練者と訓練生の映像を比較し滞留時間や軌道の違いを指摘するTIG溶接向けAI動画解析ツールを開発
富士通が、店舗運営と経営判断の高度化を狙う小売業向けAIエージェントの試用環境の提供を開始した
三菱商事系企業が大阪にデータセンターを開設した