何が起きたか
Nvidia株は2026年7月22日時点で12%上昇しているが、過去数年の例外的な伸びからは大きく鈍化している。2025年は39%上昇、2024年は171%上昇、2023年は239%上昇していた。会計年度2026年第2四半期(4月26日終了)の売上高は前年同期比85%増の816億ドルと過去最高を記録し、ハイパースケーラーのAIデータセンターへの積極的な投資が牽引した。
なぜ重要か
株価の伸びの鈍化は、投資家の懸念を示唆している。ハイパースケーラーがNvidiaのGPUへの依存度を低減するため独自のカスタムチップを開発しており、現在の需要は堅調でも長期的なリスクが生じている。ウォール街は会計年度2026年から2029年の売上成長率が219%まで鈍化すると予想しており、これは過去3年間の700%成長から大幅に減速している。
注目点
Nvidia株は高値から10%下落しており、フォワード株価収益率は23.6倍で、S&P500指数に対して10%のプレミアムにとどまっている。同社のCFOは、AIインフラストラクチャー支出が今後10年までに年間3兆ドルから4兆ドルに達する軌道にあると述べており、これはNvidiaの近期見通しの重要な指標となっている。
こういう要約が、毎朝あなたのメールに届きます。
Nvidiaの2026年12%上昇は、2023年に239%上昇、2024年に171%上昇、2025年に39%上昇した株価の過去のパフォーマンスから劇的に減速したものである。この減速は、同社が会計年度2026年第2四半期に過去最高の四半期売上816億ドルを報告し、ハイパースケーラーのAIデータセンターインフラストラクチャーへの継続的な積極投資に支えられた前年同期比85%の成長を達成したにもかかわらず起きている。営業上の強さと株式パフォーマンスの乖離は、投資家がNvidiaのAIブームの持続可能性に関する長期的な懸念を価格設定し始めたことを示唆している。
この再評価には2つの要因が中心的であると思われる。第一に、ハイパースケーラーを含む主要クラウドプロバイダ―Nvidiaの最大の顧客―がNvidia GPUへの依存度を低減するためカスタムシリコンを積極的に開発している。現在の需要は堅調であるが、これは今後数年間にわたってNvidiaの競争優位性に対する構造的な脅威を代表している。第二に、売り筋アナリストは会計年度2026年から2029年の売上成長率が219%に減速すると予想しており、これは過去3年間に達成した700%成長から大幅な減速である。両方の展開は、市場が異常な成長段階を有限と見なしていることを示唆している。CFOのColette Kressを通じた経営陣は、AIインフラストラクチャー支出が今後10年までに年間3兆ドルから4兆ドルに達する軌道にあると述べており―大きな数字だが、市場の永続的な加速よりも成熟を示唆している。
たとえば、いま届くならこの3本です
AIが要約して、あなたの選んだトピックだけを1日1通。LINE・Email・Slackで届きます。
登録無料・Googleアカウントなら30秒・いつでも解除できますAITodayについて →
この記事についてわからないことをAIに質問できます。Q&Aはこのページに公開され、他の読者も読めます。
OpenAIがカメラソフト新興Glass Imagingを3億ドル超で買収と報道
Aron Inc.が2回のラウンドで計800万ドルを調達し始動
TalkdeskのPedro Andrade氏はCXAをAIと人間のハイブリッドワークフォースを調整する運用モデルと定義した
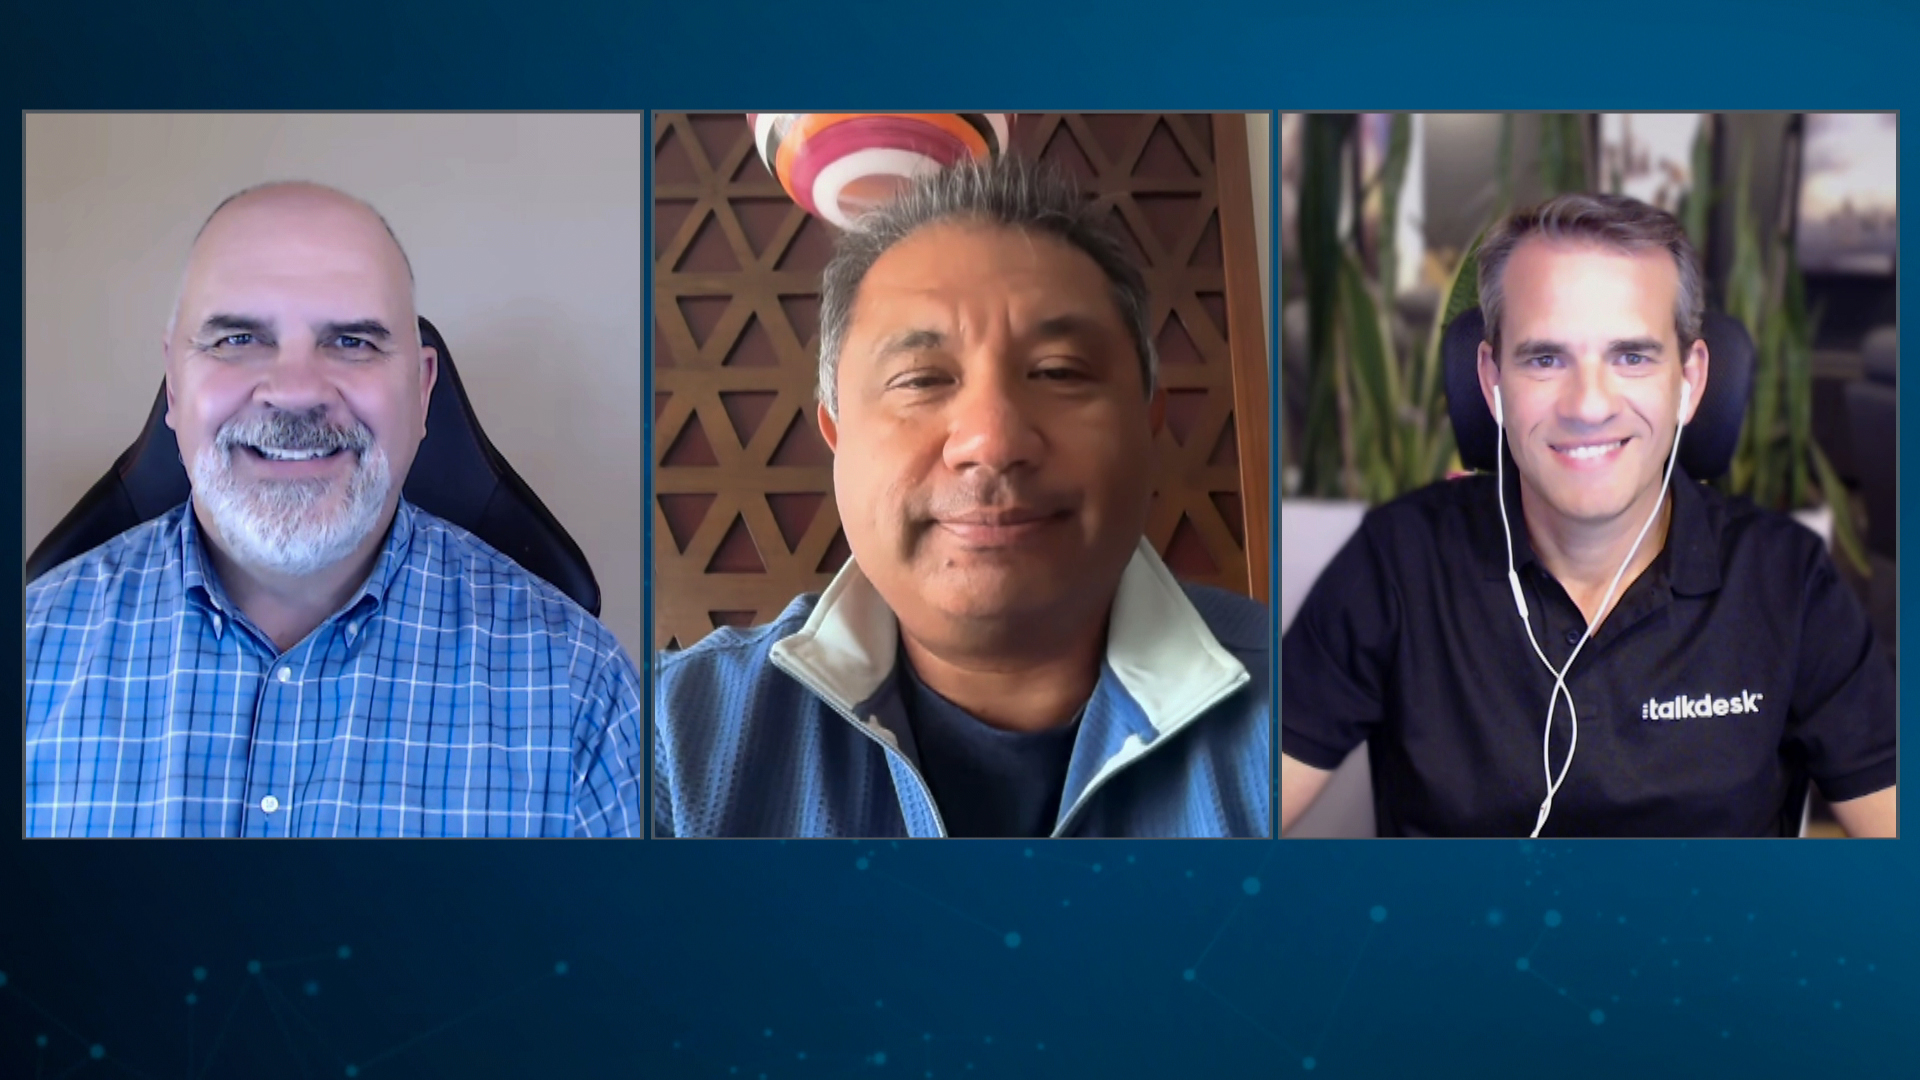
コンタクトセンターサミットでアナリストのBob Laliberte氏とZeus Kerravala氏が、コンタクトセンターAIのROIはボット数ではなく解決品質で決まると述べた
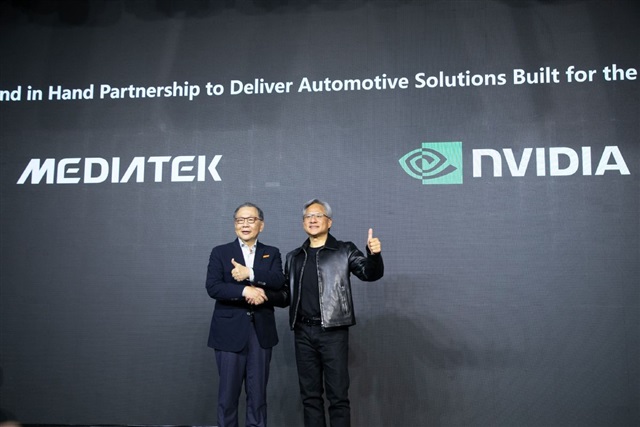
NvidiaがMediaTekの転換社債に35億ドルを投資し、カスタムAIチップ、AI PC、自動車、データセンターへ協業を拡大する
TechTouchが従業員1,000人超の企業で生成AIを統括する319人に調査