何が起きたか
Amazon.com(AMZN)は2026年の設備投資として約2200億ドルを計画。北米のサービスコストは低下し、AWSの売上高は2026年度第2四半期に36.7%成長した。
なぜ重要か
経営陣はAIの投資回収は同じ段階のクラウド事業をやや上回っていると述べているが、経営陣自身の見通しでは回収は数年先である。2026年の計画が増額したのはメモリチップのコスト上昇によるものだ。
注目点
回収はAWSの成長が36.7%前後を維持できるかどうかにかかっており、北米の営業利益率がわずか7.9%では配送コスト上昇の余地がほとんどない中、2026年の支出計画は増え続けている。
誰に効くかこれはAI設備投資とリターンを天秤にかけるAmazonの株主に影響し、また経営陣が2026年を通じて需要が供給能力を上回ると予想しているため、AWSのキャパシティを見積もる企業クラウド購入者やIT調達チームにも影響する。
こういう要約が、毎朝あなたのメールに届きます。
Amazonの決算説明はかつて小売部門から始まり、経営陣は地域化——在庫を購入者により近い場所に配置すること——をユニットあたりのサービスコスト削減の源泉として挙げていた。2024年度第3四半期の説明会では、経営陣はアウトバウンド配送の地域化によるさらなる削減を見込んでいた。2024年度第4四半期の説明会では、グローバルのユニットあたりサービスコストが低下したと述べた。そして2026年2月に開催された2025年度第4四半期の説明会では、地域化により配送が速くなりコストが下がったと述べた。地域化が取り上げられたのは2025年度第4四半期の説明会が最後であり、2026年度第2四半期の説明会までには話題はAWSに移っていた。ただし、サービスコストの低下には依然として言及があった。経営陣は輸送コストが上昇する中でもコスト削減を続けていると述べた。
この変化の背景にある数字は厳しい。北米はAmazon最大のセグメントであり、2025年に4263億ドルを稼ぎ出した。一方AWSは1287億ドルだった。しかしAWSはその年19.7%成長し、北米の10.0%を上回った。さらに2026年度第2四半期には36.7%成長でさらに差を広げた。この成長は多額の支出によって買われており、回収はより遅れてやってくる。経営陣の導入サイクルは歴史的に、初期の施設投資がサーバーの収益化に最大2年先行し、ハードウェア設備は通常複数年の回収期間を目標とすることを示している。
読者が天秤にかけるのは、クラウド部門が支出を続ける中で配送ネットワークが自らを賄い続けられるかどうかである。2026年度第2四半期の北米の営業利益率は7.9%であり、配送コストのわずかな上昇でも重要になる。もしAWSの売上成長の減速が設備投資の合理化を上回れば、投下資本利益率の実現は遅れる可能性がある。試練は2026年度第3四半期の説明会で訪れるだろう。注目すべき数字は、AWSの成長が36.7%前後を維持できるか、そして2026年の支出計画がどこに落ち着くかである。
たとえば、いま届くならこの3本です
AIが要約して、あなたの選んだトピックだけを1日1通。LINE・Email・Slackで届きます。
登録無料・Googleアカウントなら30秒・いつでも解除できますAITodayについて →
この記事についてわからないことをAIに質問できます。AIはこの記事・AIToday の過去記事・Wikipedia を読み、出典を付けて答えます。Q&Aはこのページに公開され、他の読者も読めます。
Anthropicは数日内に、CEOのDario Amodei氏と6人の共同創業者に、少なくとも3人が最低持分を維持することを条件に、ほとんどの会社事項で合計50.1%の議決権を与える特別株の承認を株主に求めている
Ricursive Intelligenceはチップ設計を自動化するAIツールを開発し、異なるチップ間の学習を目指す
9月に上昇したS&Pセクターはテクノロジーと通信サービスの2つだけ
CrunchbaseのTech Layoff Trackerによると、2026年1〜8月の米テックレイオフは少なくとも94,046人で、前年同期の80,486人から16.8%増えた
Microsoftはチャット、コーディング、Officeツール、新機能「Autopilot」エージェントを統合したCopilot「スーパーアプリ」を発表
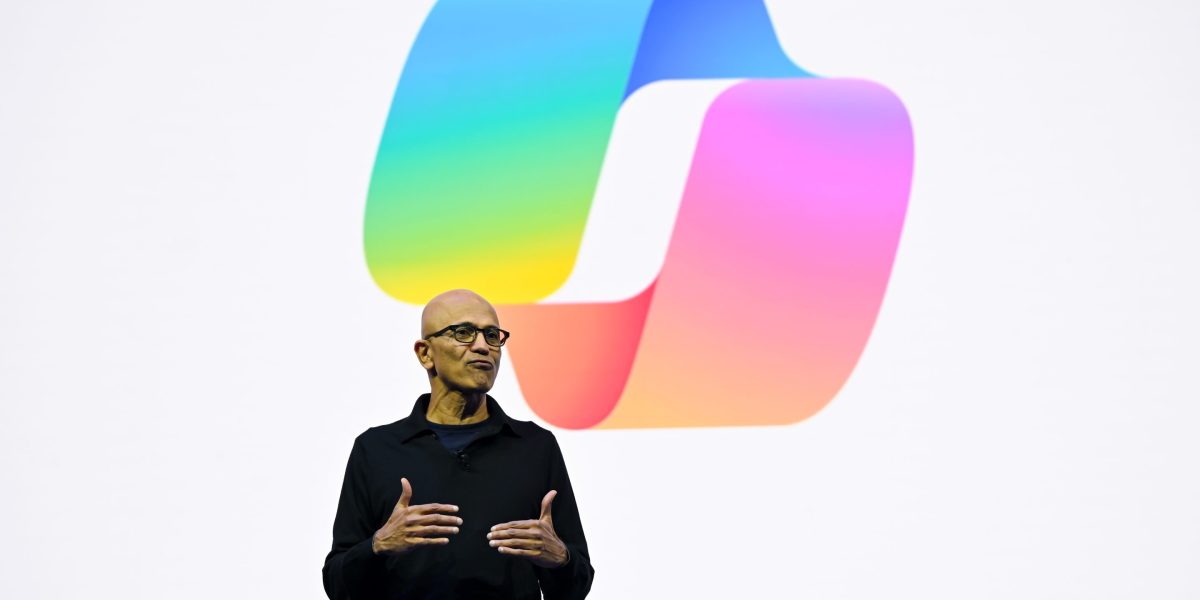
MicrosoftはHome、Code、Autopilotの3タブ構成に刷新したCopilotスーパーアプリを正式公開し、ScoutをAutopilotに改名した